A experiência de pagar com o celular tende a depender cada vez menos da abertura do aplicativo bancário a cada compra. Em uma atualização divulgada em 17 de agosto de 2026, o Banco Central apresentou uma agenda de evolução do Pix até 2030, com foco na ampliação de funcionalidades, na integração entre instituições e no reforço dos mecanismos de segurança.
O movimento indica uma mudança de perspectiva sobre o sistema: além de funcionar como uma infraestrutura de transferências instantâneas, o Pix poderá estar presente em mais ambientes digitais. Isso inclui carteiras eletrônicas, aplicativos, plataformas de comércio e soluções utilizadas por empresas, sem significar que todos os recursos estarão disponíveis ao mesmo tempo para todos os usuários.
Compatibilidade será ponto central da próxima etapa
Para o consumidor, uma das principais questões será saber se o celular, o relógio inteligente, a carteira digital e a maquininha utilizada no estabelecimento são compatíveis com determinada modalidade de pagamento. A disponibilidade também dependerá da instituição financeira e da carteira escolhida, o que torna a experiência potencialmente diferente entre usuários.
Essa distinção é importante porque a agenda de evolução do Pix não representa a liberação automática de uma única ferramenta para todo o mercado. Cada participante precisará oferecer os recursos conforme sua estrutura tecnológica e as regras aplicáveis. O Banco Central trata a expansão como parte de um processo de desenvolvimento do ecossistema, com novas possibilidades previstas para os próximos anos.
Entre as frentes já regulamentadas está o ambiente que permite vincular uma conta bancária a uma carteira digital para realizar pagamentos via Pix. Na prática, essa configuração pode reduzir etapas durante a compra, pois o usuário não precisa acessar diretamente o aplicativo do banco a cada transação, desde que a solução utilizada ofereça essa alternativa.
Como o Pix por aproximação se conecta ao Open Finance
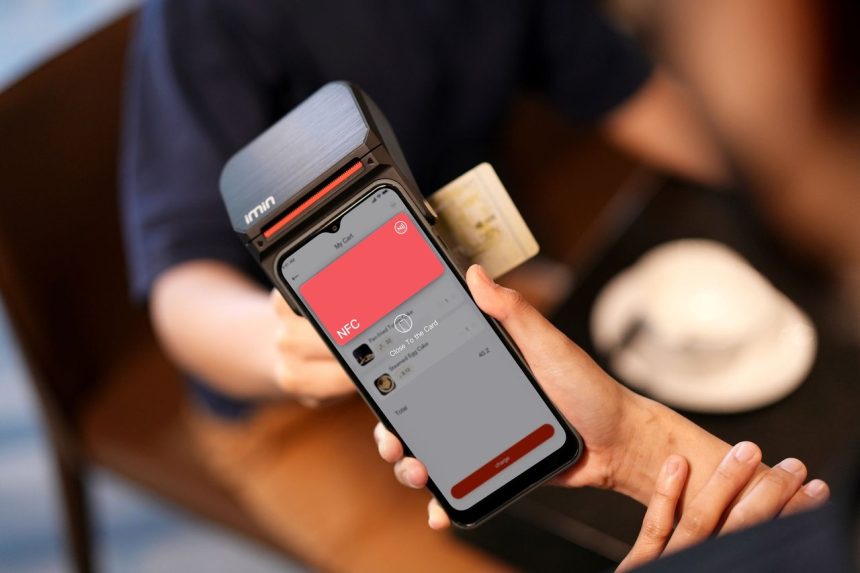
O pagamento por aproximação depende da comunicação entre o dispositivo do usuário e uma maquininha compatível com a tecnologia NFC. Conforme explica a página oficial do Banco Central sobre o Pix por aproximação, o funcionamento envolve a vinculação prévia da conta a uma carteira digital e mecanismos de compartilhamento de dados e iniciação de pagamentos associados ao Open Finance.
Depois dessa configuração, o consumidor pode aproximar um celular ou smartwatch do terminal para concluir a operação, sem necessariamente abrir o aplicativo da instituição financeira. A etapa de preparação, portanto, continua relevante: é preciso escolher uma carteira compatível, autorizar a conexão e utilizar um dispositivo e um estabelecimento preparados para esse tipo de transação.
O modelo amplia o espaço para empresas que atuam como iniciadoras de pagamento, fornecedoras de carteiras digitais e desenvolvedoras de soluções financeiras. Também cria possibilidades para que pagamentos sejam incorporados a aplicativos, marketplaces e sistemas de gestão, aproximando a etapa de cobrança dos serviços digitais usados no dia a dia.
Segurança acompanha expansão do sistema
Quanto mais ambientes passam a aceitar pagamentos instantâneos, maior é a necessidade de mecanismos capazes de proteger contas, dispositivos e transações. Por isso, a agenda apresentada pelo Banco Central inclui o reforço da segurança como uma de suas frentes. O crescimento do uso do Pix exige atenção a autenticação, prevenção de fraudes, proteção de dados e gerenciamento de limites.
Esses cuidados não eliminam a responsabilidade dos participantes do sistema nem substituem práticas de segurança por parte dos usuários. Bancos, fintechs, instituições de pagamento e carteiras digitais precisarão manter controles adequados para validar operações e reduzir riscos. Para o consumidor, a experiência de pagamento mais rápida deve continuar acompanhada de mecanismos de confirmação e proteção compatíveis com o valor e o contexto da transação.
As regras do ecossistema estão reunidas nos atos normativos e orientações disponíveis na página de normas do Pix. A consulta é relevante porque a evolução do sistema ocorre dentro de um ambiente regulado, no qual novas funcionalidades dependem de requisitos técnicos e operacionais definidos para os participantes.
O que observar até 2030
A agenda de longo prazo deve ser acompanhada pela evolução dos dispositivos, das carteiras digitais e das soluções oferecidas por bancos e fintechs. O ponto principal não é a substituição obrigatória de cartões, dinheiro ou outros meios de pagamento, mas a ampliação das alternativas disponíveis em diferentes situações de compra e transferência.
Até 2030, a adoção efetiva de cada recurso dependerá da oferta das instituições, da compatibilidade dos aparelhos, da infraestrutura dos estabelecimentos e da adesão dos usuários. Para o mercado, a tendência abre espaço para competição em tecnologia financeira. Para o público, o resultado esperado é uma experiência mais integrada, desde que conveniência e segurança avancem juntas.