Resolver um problema com uma conta digital, um cartão ou um serviço de crédito deverá envolver mais do que interações automatizadas em aplicativos. O Decreto nº 13.135, de 9 de outubro de 2026, atualizou as regras do Serviço de Atendimento ao Consumidor (SAC) e estabeleceu exigências específicas para fornecedores de serviços financeiros, de pagamento e de crédito oferecidos por plataformas ou outros meios digitais.
A norma alcança empresas sujeitas à supervisão do Banco Central, incluindo negócios que operam com produtos financeiros por canais remotos. A divulgação oficial foi feita em 13 de outubro pelo Ministério da Justiça e Segurança Pública, que apresentou a medida como uma ampliação da proteção ao consumidor. A publicação oficial recebeu informações adicionais em 14 de outubro.
O que muda para quem usa serviços digitais
Entre os principais pontos está a obrigação de manutenção de atendimento telefônico. O decreto também determina que as empresas disponibilizem pelo menos um canal eletrônico em funcionamento durante 24 horas por dia, sete dias por semana. A exigência considera a rotina de consumidores que utilizam aplicativos, plataformas e outros meios digitais fora do horário comercial.
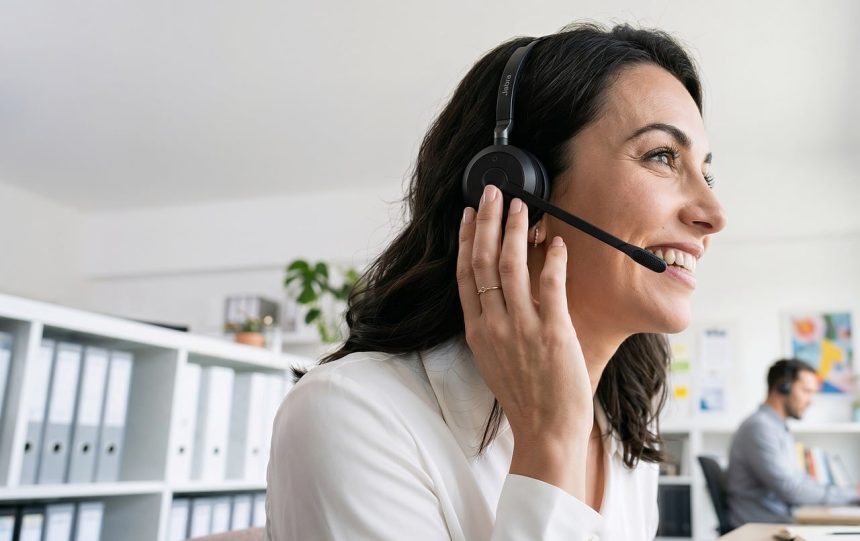
Outro aspecto central é a garantia de atendimento por pessoa. Segundo o Ministério da Justiça e Segurança Pública, o contato humano deverá estar disponível inclusive nos canais digitais, todos os dias da semana, das 8h às 20h.
Na prática, isso diferencia a função de um chatbot ou de um menu automatizado da possibilidade de falar com um atendente. As ferramentas digitais podem continuar sendo usadas para orientar o cliente e encaminhar solicitações, mas não substituem a oferta de atendimento por pessoa dentro do período definido pela norma.
Quais empresas estão incluídas
O decreto trata de fornecedores de serviços financeiros, de pagamento e de crédito que atuam por plataformas ou outros meios digitais e estão sujeitos à supervisão do Banco Central. O alcance envolve, portanto, empresas que oferecem soluções financeiras sem depender de uma estrutura tradicional de atendimento presencial.
Esse grupo pode incluir bancos digitais, fintechs de crédito, instituições de pagamento e plataformas financeiras, desde que estejam dentro do escopo descrito na norma. A regra não se limita a um tipo específico de aplicativo: o critério apresentado pelo governo considera a natureza do serviço e a supervisão regulatória aplicável.
Para o consumidor, a mudança cria referências mais claras sobre como buscar ajuda. Usuários de contas digitais, cartões, carteiras, meios de pagamento e serviços de crédito passam a contar com a previsão de canais permanentes e de atendimento humano em uma faixa diária determinada.
Impactos na operação das fintechs
As novas regras podem exigir uma revisão dos modelos de atendimento adotados pelas empresas. Negócios que concentram o suporte em aplicativos terão de verificar se mantêm um canal eletrônico acessível continuamente e se conseguem oferecer contato com uma pessoa entre 8h e 20h, inclusive aos sábados, domingos e feriados, conforme a determinação de funcionamento todos os dias da semana.
A adaptação também pode envolver a forma como as demandas são recebidas, encaminhadas e acompanhadas. Sistemas, equipes e procedimentos internos precisam estar alinhados para que o consumidor não fique restrito a respostas automáticas quando necessitar de suporte humano. O tema alcança áreas como experiência do cliente, controles internos e conformidade com as regras de defesa do consumidor.
Outro efeito esperado é a necessidade de avaliar a jornada completa de atendimento. Não basta apenas abrir um canal: a empresa precisa considerar como o usuário chega ao suporte, como solicita a transferência para uma pessoa e como a demanda é tratada depois do primeiro contato. O decreto estabelece os requisitos de disponibilidade e atendimento, enquanto a aplicação prática dependerá da adequação de cada fornecedor ao seu serviço.
Por que a medida é relevante
O avanço dos serviços financeiros digitais ampliou a conveniência para o consumidor, mas também tornou os canais remotos o principal ponto de contato com as empresas. Quando o suporte ocorre quase exclusivamente por aplicativo, a ausência de uma alternativa humana pode dificultar a solução de problemas e aumentar conflitos de consumo.
Ao prever atendimento telefônico, canal eletrônico permanente e suporte por pessoa em horário determinado, o Decreto nº 13.135 cria uma estrutura mínima de contato para os serviços abrangidos. A medida não elimina os recursos automatizados, mas estabelece que a experiência digital deve incluir possibilidades de atendimento que não dependam apenas de respostas programadas.
O texto divulgado pelo Ministério da Justiça é a principal fonte oficial sobre a atualização do SAC e sobre o alcance da norma. Consumidores e empresas devem acompanhar a regulamentação e as orientações aplicáveis para entender como as exigências serão incorporadas aos diferentes serviços financeiros digitais supervisionados pelo Banco Central.